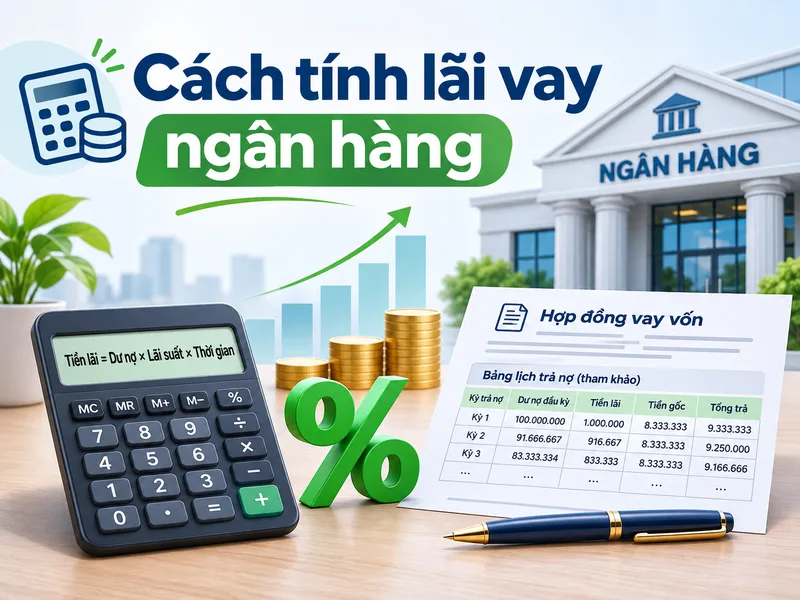
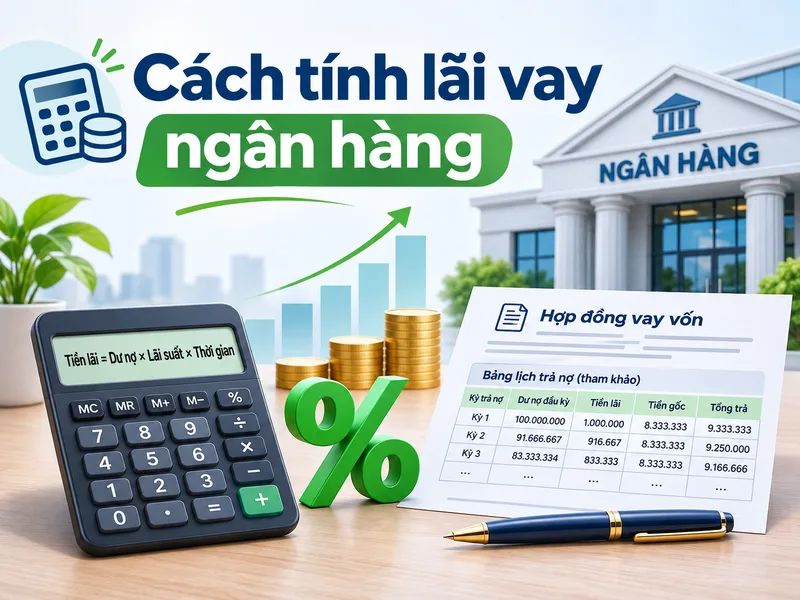
Một khoản vay giúp giải quyết nhu cầu mua nhà hoặc bổ sung vốn, nhưng kéo theo nghĩa vụ trả nợ. Nắm rõ cách tính lãi vay ngân hàng giúp bạn biết số tiền thực trả thay vì chỉ nhìn lãi suất quảng cáo. Nhiều người nhầm giữa tính lãi trên số tiền ban đầu và dư nợ còn lại, khiến dự toán thiếu chính xác.
Bài viết giải thích công thức và lưu ý trước khi ký hợp đồng.
Những thông số cần hiểu trước khi bắt đầu vay
Lãi suất là tỷ lệ dùng để xác định tiền lãi mà bên vay phải thanh toán. Ngân hàng niêm yết lãi năm, còn người vay trả theo kỳ. Vì vậy, cách tính lãi vay ngân hàng bắt đầu từ số tiền giải ngân, lãi suất, thời hạn và lịch trả gốc.
Dư nợ gốc là khoản tiền chưa hoàn trả, không phải tổng số tiền bạn từng vay. Tiền lãi là chi phí sử dụng vốn. Hai khái niệm này cần được tách riêng: trả một triệu đồng tiền lãi không có nghĩa dư nợ gốc giảm một triệu đồng. Chỉ tiền trả gốc mới khiến dư nợ giảm. Khi ngân hàng giới thiệu mức lãi suất hấp dẫn, bạn nên yêu cầu nêu rõ tỷ lệ đó áp dụng cho số tiền nào. Điều này giúp tránh hiểu sai chi phí.
Hãy xem lãi suất cố định đến khi nào và điều chỉnh ra sao sau ưu đãi. Muốn hiểu cách tính lãi vay ngân hàng, đừng bỏ qua ngày giải ngân, ngày đến hạn và cách ngân hàng quy đổi lãi suất năm thành lãi từng kỳ. Chênh lệch vài ngày cũng làm dự toán thay đổi.
Giải thích cách tính lãi vay ngân hàng theo dư nợ ban đầu
Với phương pháp lãi vay theo dư nợ ban đầu, lãi tính trên gốc lúc giải ngân. Nếu lãi suất cố định, tiền lãi tháng không đổi dù đã trả bớt gốc. Khoản trả có thể ổn định.
Công thức tính lãi vay trong ví dụ đơn giản là: tiền lãi tháng = tiền vay ban đầu × lãi suất năm ÷ 12. Giả sử vay 120 triệu trong 12 tháng, lãi suất 12%/năm. Khi đó, lãi tháng bằng 120 triệu × 12% ÷ 12, tương đương 1,2 triệu đồng. Nếu chia đều gốc, mỗi tháng trả 10 triệu gốc cộng 1,2 triệu lãi.
Như vậy, tổng thanh toán mỗi tháng là 11,2 triệu đồng; sau một năm, tổng lãi bằng 14,4 triệu đồng. Đây là ví dụ chưa tính phí, giả định lãi suất không đổi; hợp đồng quyết định số thực trả.
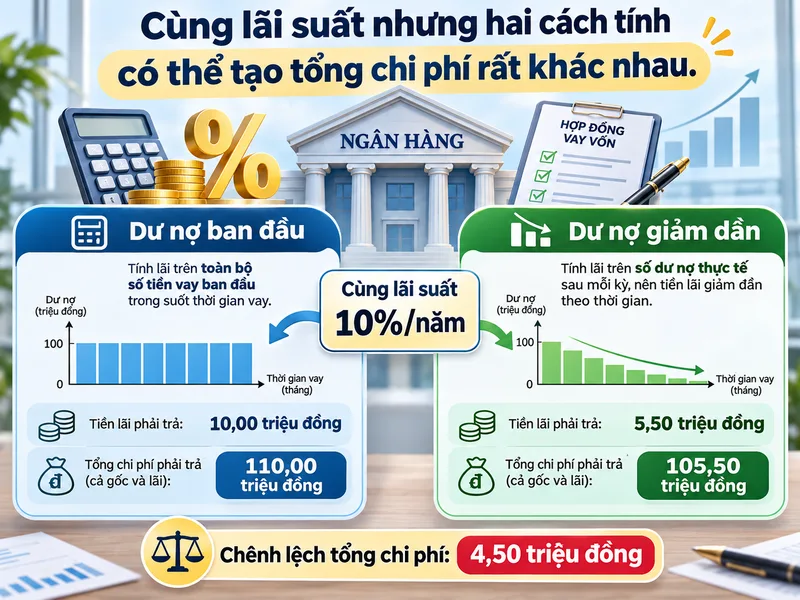
Với cách tính lãi vay ngân hàng, cùng lãi suất 12% không có nghĩa hai phương pháp tạo chi phí tương đương. Đừng chỉ so sánh tỷ lệ danh nghĩa mà bỏ qua tổng tiền trả. Hãy hỏi chi phí vay thực tế dựa trên dòng tiền nhận và trả, nhất là khi trả gốc ngay tháng đầu.
Hiểu cách tính lãi vay ngân hàng theo dư nợ giảm dần
Với lãi vay theo dư nợ giảm dần, lãi dựa trên gốc còn lại sau mỗi lần trả. Khi trả bớt gốc, tiền lãi kỳ sau thường giảm nếu lãi suất và độ dài kỳ tương đương.
Trong mô hình chia đều gốc, cách tính tiền lãi hàng tháng là lấy dư nợ đầu kỳ × lãi suất năm ÷ 12. Với khoản vay 120 triệu trong 12 tháng, lãi suất 12%/năm, gốc mỗi tháng là 10 triệu. Tháng đầu, lãi là 1,2 triệu đồng; tổng trả 11,2 triệu đồng.
Sau kỳ đầu, dư nợ còn 110 triệu. Lãi tháng thứ hai là 1,1 triệu, tổng trả 11,1 triệu. Cứ tiếp tục như vậy, tháng cuối còn 10 triệu đồng gốc, lãi 100.000 đồng và tổng trả 10,1 triệu đồng. Với kỳ quy ước bằng nhau, tổng lãi là 7,8 triệu đồng.
Khi vận dụng cách tính lãi vay ngân hàng, cần lưu ý không phải khoản vay dư nợ giảm dần nào cũng chia gốc bằng nhau. Có hợp đồng giữ tổng trả góp cố định; khi ấy phần gốc tăng, phần lãi giảm, đòi hỏi công thức khác. Hai khoản dư nợ giảm dần vẫn có thể đòi mức trả mỗi tháng khác nhau.
So sánh chi phí qua một ví dụ dễ kiểm chứng
So sánh hai phương án vay 120 triệu trong một năm, lãi suất danh nghĩa 12%/năm, chưa tính phí. Với cách dựa trên gốc ban đầu, bạn trả 11,2 triệu đồng mỗi tháng, tổng cộng 134,4 triệu đồng. Gốc là 120 triệu, lãi là 14,4 triệu.
Trả gốc đều theo dư nợ giảm dần, khoản thanh toán giảm từ 11,2 xuống 10,1 triệu qua 12 kỳ. Tổng trả 127,8 triệu, trong đó lãi 7,8 triệu. Chênh lệch 6,6 triệu dù cùng ghi 12%/năm. Bạn cũng nên so sánh số tiền đến hạn từng tháng. Khoản vay có tổng lãi thấp chưa chắc dễ xoay xở hơn nếu kỳ đầu quá nặng so với nguồn thu nhập.
Sự khác biệt cho thấy cách tính lãi vay ngân hàng ảnh hưởng trực tiếp đến tổng chi phí. Không thể kết luận từ tên phương pháp vì lãi suất, phí và lịch trả khác nhau. Hãy yêu cầu bảng trả nợ dự kiến của từng phương án trước khi quyết định. Khi kiểm tra cách tính lãi vay ngân hàng, hãy so tổng số tiền ra khỏi túi, không chỉ nhìn mức trả ở kỳ đầu.
Khoản vay dài hạn cần xem lãi suất sau ưu đãi. Khi thực hành cách tính lãi vay ngân hàng, hãy mô phỏng mức lãi tăng để kiểm tra khả năng trả nợ của gia đình.
Những điều khoản có thể làm sai lệch dự toán
Nhiều ngân hàng tính lãi theo ngày thực tế trên cơ sở 365 ngày. Chẳng hạn, nếu dư nợ 120 triệu đồng, lãi suất 12% một năm và kỳ tính lãi 30 ngày, số lãi xấp xỉ 1.183.562 đồng. Kết quả khác cách chia cho 12 vì mỗi kỳ có số ngày khác nhau. Khi đọc cách tính lãi vay ngân hàng, bạn cần nhận biết đơn vị thời gian của công thức.
Ngoài lãi, hợp đồng có thể có phí trả nợ trước hạn, phí dịch vụ hoặc bảo hiểm theo thỏa thuận. Trả chậm cũng có thể dẫn đến lãi quá hạn và ảnh hưởng lịch sử tín dụng. Hãy hỏi rõ từng khoản, điều kiện và thời điểm thu, không mặc định đều bắt buộc. Nếu phải đóng tiền trước giải ngân, hãy xác minh tên phí, chứng từ và đơn vị nhận, tránh chuyển tiền cho người lạ.
Khi ân hạn nợ gốc, bạn chưa trả gốc nhưng tiền lãi vẫn có thể phát sinh. Thấu chi thường tính trên số tiền sử dụng, không phải toàn hạn mức. Đây là lý do cách tính lãi vay ngân hàng cần gắn với sản phẩm cụ thể, không dùng một mẫu cho tất cả.
Đừng vội chọn khoản vay dựa vào tiêu đề tin nóng 24h hôm nay về lãi suất thấp. Hãy kiểm tra biểu lãi và điều kiện ưu đãi trực tiếp với ngân hàng.
Những bước kiểm tra trước khi ký hợp đồng vay
- Xác nhận khoản giải ngân: Đối chiếu tiền thực nhận và dư nợ ghi trong hợp đồng.
- Xem phương pháp tính lãi: Hỏi căn cứ tính là gốc ban đầu hay dư nợ thực tế sau từng lần thanh toán.
- Kiểm tra ưu đãi: Ghi ngày kết thúc, công thức điều chỉnh và chu kỳ áp dụng.
- Yêu cầu lịch trả nợ: Kiểm tra dư nợ đầu kỳ, phần gốc, phần lãi từng kỳ.
- Xem điều kiện tất toán: Tìm hiểu phí trả trước hạn, lãi chậm trả và các trường hợp phát sinh phí khác.
- Thử kịch bản: Xem khả năng trả nợ khi thu nhập giảm hoặc lãi tăng.
- Chọn nguồn tham khảo: Ưu tiên hợp đồng, tư vấn bằng văn bản và mục hỏi đáp chính thức của bên cho vay.
- Lưu hồ sơ đầy đủ: Giữ bản hợp đồng, lịch thanh toán và chứng từ để đối chiếu khi cần thiết. Việc tự kiểm tra cách tính lãi vay ngân hàng sẽ thuận tiện hơn khi có đủ chứng từ.
Kết luận: Tính đúng lãi để vay trong khả năng
Hiểu cách tính lãi vay ngân hàng giúp dự đoán khoản phải trả và chọn khoản vay phù hợp. Hãy phân biệt dư nợ ban đầu với dư nợ giảm dần, kiểm tra lịch thanh toán và phí phát sinh trước khi ký. Ví dụ chỉ mang tính minh họa; hợp đồng quyết định số tiền thực trả. Bạn có thể tham khảo kiến thức tài chính tại livegirlstheater.org để quản lý ngân sách, hạn chế rủi ro khi vay.